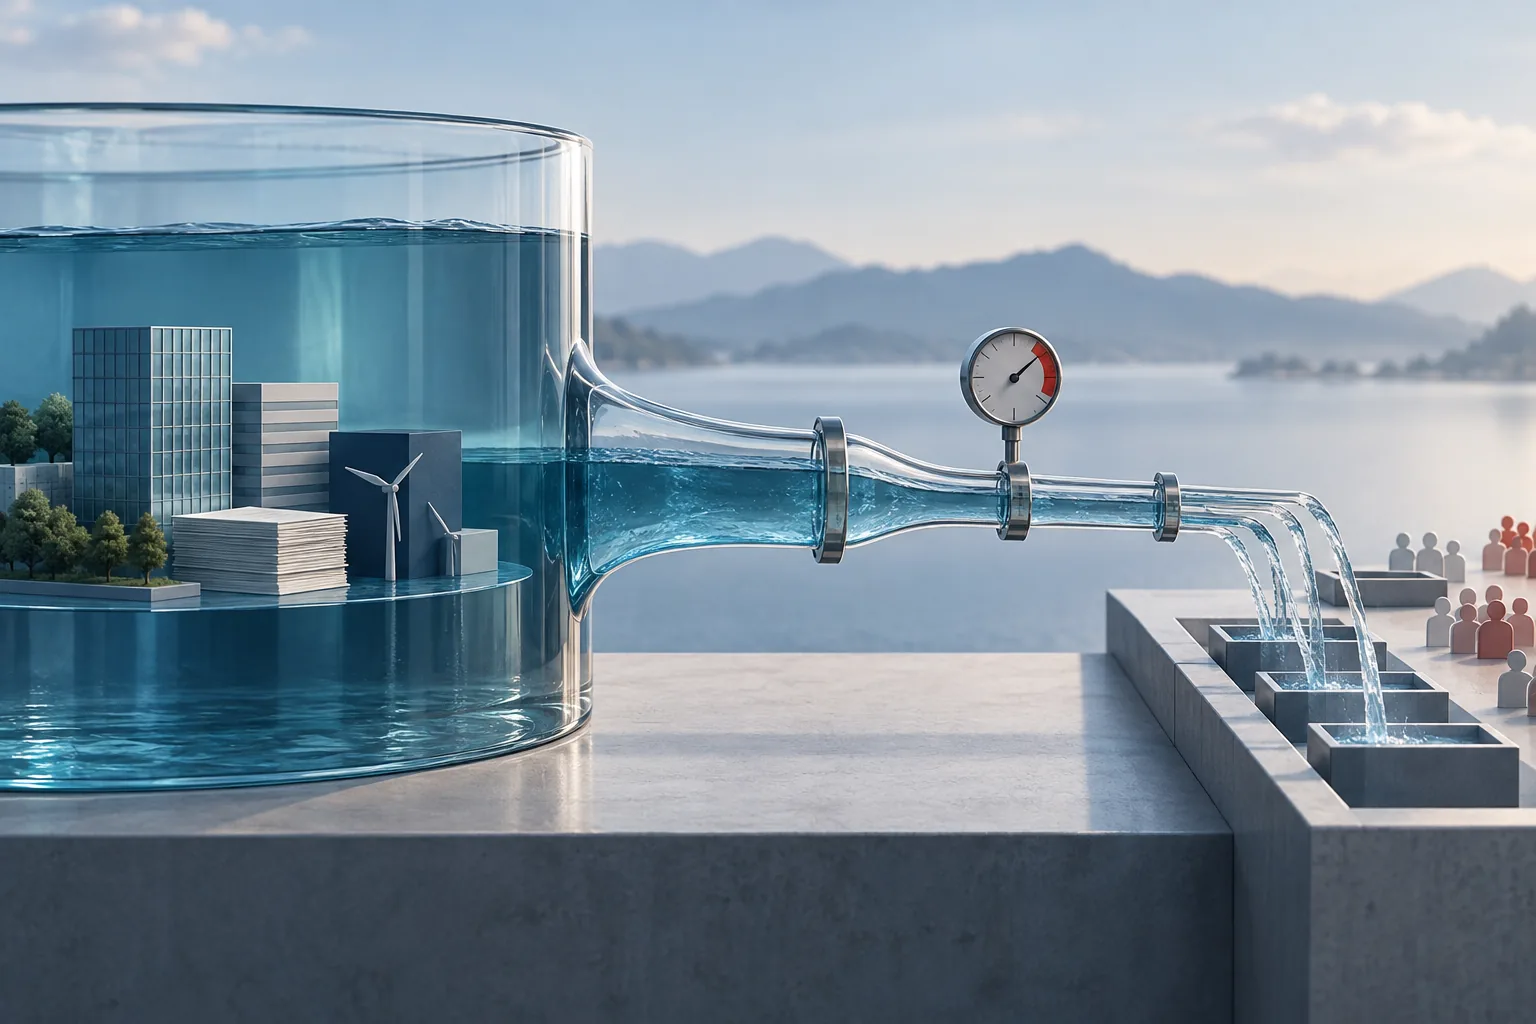
La fréquence de valorisation et la possibilité de demander un rachat ne suffisent pas à mesurer la liquidité économique d’un fonds. Celle-ci dépend surtout des actifs détenus, de la concentration des porteurs, des conditions de marché et des outils prévus par le prospectus.
À retenir
- Une valeur liquidative quotidienne ne signifie pas que tous les actifs du portefeuille se vendent quotidiennement sans coût.
- Des rachats importants peuvent imposer des ventes rapides et transférer des coûts aux porteurs restant dans le fonds.
- Swing pricing, droits ajustables, préavis, plafonnement et suspension répondent à des situations différentes.
- Le prospectus et le reporting doivent être lus avec la composition réelle du portefeuille.
Liquidité juridique et liquidité économique
Un fonds ouvert permet généralement aux porteurs de souscrire ou de demander le rachat de leurs parts selon une fréquence annoncée. Cette faculté constitue la liquidité juridique du produit. La liquidité économique correspond, elle, à la capacité du portefeuille à céder ses actifs rapidement, à un prix proche de leur valorisation et sans perturber fortement le marché.
Les grandes actions cotées et les instruments monétaires très courts peuvent souvent être négociés plus facilement que certaines obligations, petites capitalisations ou positions complexes. Un fonds quotidien peut donc détenir une combinaison d’actifs présentant des délais et coûts de cession très différents.
Pourquoi les rachats collectifs changent la situation
Dans des conditions ordinaires, les souscriptions et rachats peuvent se compenser et le gérant dispose de liquidités suffisantes. Lors d’un choc, plusieurs porteurs peuvent demander leur sortie simultanément. Le fonds doit alors mobiliser sa trésorerie ou vendre des actifs dans un marché devenu moins profond.
Si les actifs les plus liquides sont vendus en premier, les porteurs restant dans le fonds peuvent se retrouver avec un portefeuille moins liquide. Si des ventes rapides génèrent des coûts importants, la question se pose de savoir comment ces coûts sont répartis entre les sortants et les porteurs qui restent.
Les outils de gestion de la liquidité
Le swing pricing ou les droits ajustables visent notamment à faire supporter tout ou partie des coûts de transaction aux mouvements qui les provoquent. D’autres dispositifs peuvent prévoir un préavis, un plafonnement temporaire des rachats ou, dans des circonstances exceptionnelles, leur suspension.
Ces mécanismes ne sont pas interchangeables et leurs modalités dépendent de la documentation du fonds. Leur présence ne signifie pas qu’une crise est probable ; elle montre que la société de gestion a défini des réponses graduées à différents niveaux de tension.
Les informations à vérifier avant de comparer deux fonds
L’analyse doit rapprocher la fréquence de rachat de la nature des actifs, du niveau de trésorerie, de la concentration du portefeuille et, lorsque l’information existe, de la structure des porteurs. La taille d’un fonds n’est pas à elle seule un indicateur suffisant : la profondeur des marchés sous-jacents et la concentration des positions sont déterminantes.
Investscore traite donc la liquidité comme une dimension distincte de la performance et de la volatilité. Deux fonds d’une même catégorie peuvent afficher un rendement voisin tout en présentant des capacités très différentes à absorber des rachats dans un marché dégradé.
Pour aller plus loin
Investscore France est un média et cabinet d’analyse. Ces contenus ne constituent pas un conseil en investissement personnalisé, une recommandation d’achat ou une sollicitation à investir.